


- Công Nghệ & Phần Mềm (4)
- Công Nghệ Xanh (6)
- Xây Dựng & Bất Động Sản (1)
- [B2B] Giáo Dục & Đào Tạo (0)
- Y Tế & Dược Phẩm (5)
- [B2B] Nhà Cung Cấp (14)
- Nông Nghiệp (2)
- [B2B] Nội Thất (3)
- Vận Chuyển & Chuỗi Cung Ứng (0)
- Mẹ Và Bé (1)
- Năng Lượng & Tiện Ích (2)
- Ô Tô & Vận Tải (0)
- Tài Chính & Ngân Hàng (0)
- Thời Trang & Dệt May (0)
- Làm Đẹp & Chăm Sóc Cá Nhân (0)
- Hàng Xa Xỉ (1)
- Thể Thao & Sức Khỏe (7)
- Khách Sạn & Du Lịch (0)
- Sản Xuất & Máy Móc (3)
- Ẩm Thực (3)
- Truyền Thông & Quảng Cáo (0)
- Bán Lẻ & Sỉ (8)
- Viễn Thông & Liên Lạc (0)
- Ăn Uống (15)
- Bán Lẻ (7)
- Bar/Pub/Club (1)
- Cà Phê (4)
- Dịch Vụ Kinh Doanh (5)
- Dịch Vụ Tư Vấn (3)
- Direct Marketing (1)
- Du Lịch & Giải Trí (2)
- Giáo Dục & Đào Tạo (10)
- Máy Tính & Internet (1)
- Nội Thất (4)
- Nhà Cung Cấp (8)
- Ô Tô & Xe Máy (2)
- Phân Phối (7)
- Sức Khỏe & Làm Đẹp (13)
- SMEs (2)
- Thể Dục - Thể Thao (19)
- Thời Trang (5)
- Trẻ Em (7)
- Tuyển Dụng (0)
- Vệ Sinh & Tẩy Rửa (2)
- Các Lĩnh Vực Khác (0)
Nghị định 398/2026: doanh thu đến 10 tỷ đồng được giảm 30% thuế thu nhập
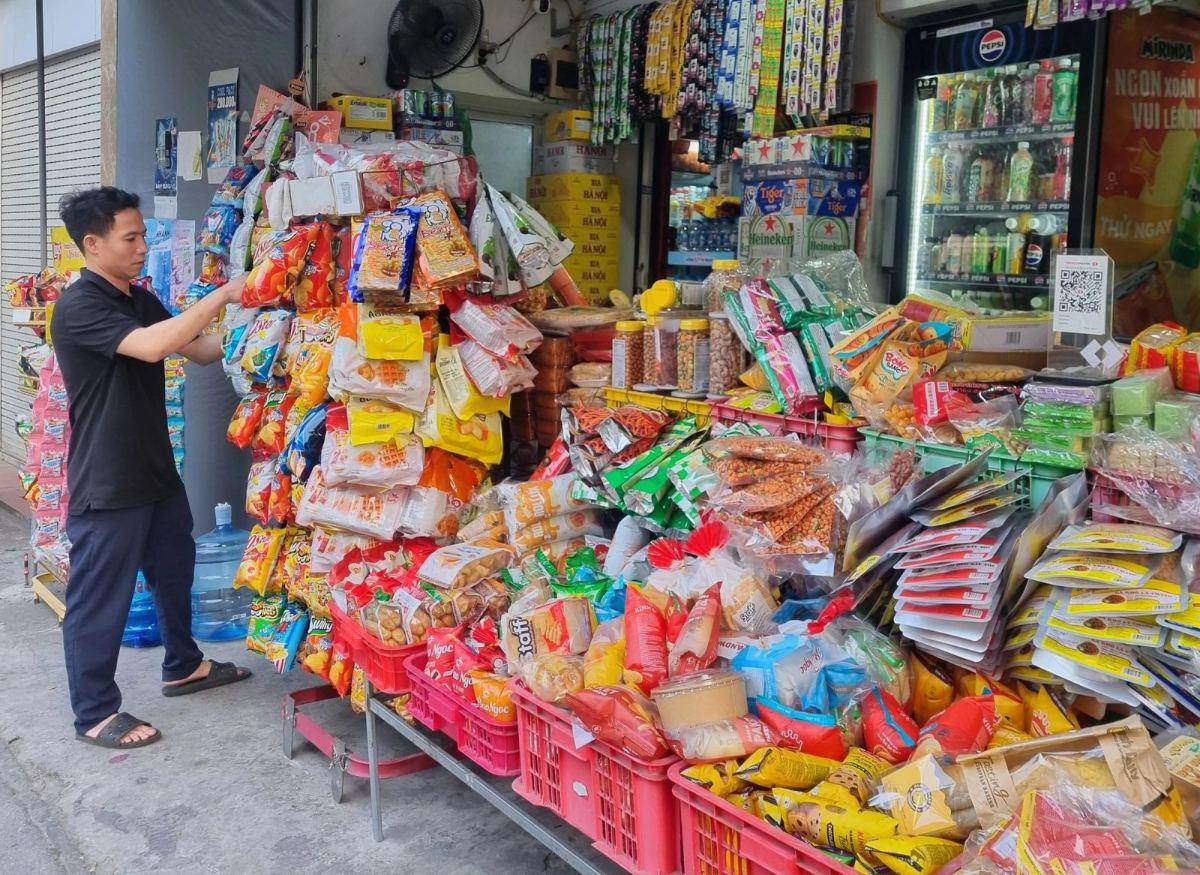
Nghị định 398/2026/NĐ-CP hướng dẫn chi tiết việc giảm 30% thuế thu nhập cá nhân và thuế thu nhập doanh nghiệp cho hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu năm không quá 10 tỷ đồng. Chính sách có hiệu lực từ 29/10 và áp dụng cho kỳ tính thuế 2026 và 2027, theo VnEconomy.
Điểm chính của chính sách giảm thuế
- Đối tượng: hộ kinh doanh, cá nhân kinh doanh và doanh nghiệp có doanh thu năm không quá 10 tỷ đồng.
- Mức giảm: 30% trên số thuế thu nhập phải nộp, không áp dụng cho thuế giá trị gia tăng.
- Điều kiện hưởng được xác định theo doanh thu thực tế cả năm, không chỉ theo doanh thu dự kiến lúc kê khai.
Giảm 30% được tính như thế nào với hộ kinh doanh
Với hộ kinh doanh và cá nhân kinh doanh, mức giảm tính trên số thuế thu nhập cá nhân phải nộp từ hoạt động kinh doanh, bất kể nộp theo phương pháp doanh thu hay thu nhập. Nếu dự kiến doanh thu cả năm không vượt 10 tỷ đồng, người nộp thuế kê khai khoản giảm ngay trong hồ sơ thuế của kỳ tương ứng. Các tổ chức, cá nhân khấu trừ và nộp thuế thay cũng được giảm 30% theo quy định.
Báo này nhấn mạnh đây không phải giảm 30% doanh thu hay giảm trực tiếp thuế suất. Khoản giảm áp lên số thuế còn phải nộp.
Doanh nghiệp: cộng doanh thu cả chi nhánh và địa điểm kinh doanh
Doanh thu để xét ngưỡng 10 tỷ đồng gồm bán hàng, cung cấp dịch vụ, doanh thu tài chính và thu nhập khác. Doanh nghiệp có chi nhánh, đơn vị phụ thuộc hoặc địa điểm kinh doanh phải cộng cả doanh thu của các đơn vị này. Doanh nghiệp đang hưởng ưu đãi thuế thu nhập doanh nghiệp vẫn được giảm thêm 30% trên số thuế còn phải nộp sau ưu đãi.
Vượt ngưỡng 10 tỷ đồng thì sao
Nếu doanh thu lũy kế vượt 10 tỷ đồng, người nộp thuế phải kê khai điều chỉnh ngay trong kỳ phát sinh và nộp lại toàn bộ số thuế đã được giảm. Khoản nộp bổ sung này không bị tính tiền chậm nộp cho đến thời hạn khai thuế của kỳ vượt ngưỡng, theo nội dung nghị định mà VnEconomy dẫn lại.
Quy mô tác động theo ước tính của Bộ Tài chính
- ~6.700 tỷ đồng: mức giảm thu ngân sách ước tính trong hai năm.
- 99,86% cá nhân và hộ kinh doanh dự kiến được hưởng chính sách.
- 81,1% doanh nghiệp dự kiến được hưởng theo ngưỡng 10 tỷ đồng mỗi năm.
Góc nhìn cho chủ cửa hàng và nhà đầu tư nhượng quyền nhỏ
Với một chủ đầu tư vận hành một hoặc vài điểm bán theo mô hình nhượng quyền vốn nhỏ, điều kiện cộng doanh thu của mọi địa điểm kinh doanh quyết định việc có nằm dưới ngưỡng hay không. Mở thêm điểm bán có thể đưa tổng doanh thu vượt 10 tỷ đồng và kéo theo nghĩa vụ nộp lại khoản đã giảm, nên kế hoạch mở rộng cần đi cùng dự báo doanh thu theo năm. Bài trước của ConnectB2B về ngưỡng doanh thu 10 tỷ đồng nêu bối cảnh của chính sách, còn các điều kiện đăng ký kinh doanh có thể xem trong bài về pháp lý nhượng quyền thương mại. Đây là phân tích chung, không phải tư vấn thuế; chủ kinh doanh nên đối chiếu với cơ quan thuế hoặc đơn vị tư vấn.
Nguồn: VnEconomy — Doanh nghiệp, hộ kinh doanh được giảm 30% thuế thu nhập theo từng kỳ


